
Eingangsrechnungen automatisieren: Vom Posteingang bis zur Buchung
Mit der E-Rechnungspflicht kommen immer mehr Eingangsrechnungen als strukturierte Daten an. Wir zeigen, wie ein automatisierter Rechnungseingang in sechs Schritten funktioniert, welche Tools infrage kommen und wie Sie die Einführung angehen.
 Webect RedaktionDigitalisierung & DMS
Rechnungen kommen per E-Mail, über Lieferantenportale und immer noch per Post. Jede davon muss geprüft, freigegeben, gebucht und archiviert werden. In vielen mittelständischen Unternehmen passiert das bis heute mit Ausdrucken, Stempeln und Hausmail. Das kostet Zeit, verursacht Rückfragen und führt dazu, dass Skontofristen verstreichen, weil eine Rechnung tagelang auf einem Schreibtisch liegt.
Mit der E-Rechnung ändert sich die Ausgangslage grundlegend: Eingangsrechnungen kommen zunehmend als strukturierte Daten an, die sich ohne Abtippen weiterverarbeiten lassen. In diesem Beitrag zeigen wir, wie ein automatisierter Rechnungseingang vom Posteingang bis zur Buchung aufgebaut ist, welche Werkzeuge dafür infrage kommen und wie Sie die Einführung angehen.
Das Wichtigste in Kürze
- Anlass: Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz E-Rechnungen ausstellen. Der Anteil strukturierter Eingangsrechnungen steigt damit deutlich.
- Prozess: Ein automatisierter Rechnungseingang umfasst sechs Schritte: Eingang, Auslesen, Prüfen, Freigeben, Buchen und Archivieren.
- Auslesen: E-Rechnungen im Format XRechnung oder ZUGFeRD liefern ihre Daten direkt als XML. Nur PDF- und Papierrechnungen müssen per OCR oder KI erkannt werden.
- Prüfung: Der Abgleich von Rechnung, Bestellung und Wareneingang (3-Way-Match) lässt sich weitgehend automatisieren. Menschen kümmern sich nur noch um Abweichungen.
- Archivierung: Rechnungen sind Buchungsbelege und müssen seit 2025 in der Regel acht Jahre GoBD-konform aufbewahrt werden. Bei E-Rechnungen ist der strukturierte XML-Teil maßgeblich.
- Werkzeuge: Infrage kommen Dokumentenmanagement-Systeme, ERP-Systeme, DATEV Unternehmen online und spezialisierte Rechnungseingangs-Software. Entscheidend ist, wie gut sich die Lösung in Ihre bestehende Systemlandschaft einfügt.
Warum gerade jetzt?
Bis vor Kurzem war die Automatisierung des Rechnungseingangs vor allem ein Thema für größere Unternehmen mit hohem Belegaufkommen. Die E-Rechnungspflicht verschiebt das. Seit dem 1. Januar 2025 müssen alle Unternehmen E-Rechnungen im inländischen B2B-Geschäft annehmen können. Ab dem 1. Januar 2027 müssen Unternehmen, deren Gesamtumsatz im Vorjahr über 800.000 Euro lag, ihre Rechnungen an Geschäftskunden als E-Rechnung ausstellen, ab 2028 nahezu alle Unternehmen. Die Details haben wir im Beitrag E-Rechnungspflicht 2027 zusammengefasst.
Für Ihren Rechnungseingang bedeutet das: Ab 2027 werden viele Ihrer Lieferanten auf XRechnung oder ZUGFeRD umstellen. Diese Rechnungen enthalten alle Rechnungsdaten in maschinenlesbarer Form. Wer sie weiterhin ausdruckt und abtippt, verschenkt den eigentlichen Vorteil. Hinzu kommt: Eine reine XRechnung lässt sich ohne passende Software gar nicht sinnvoll lesen. Spätestens jetzt brauchen Sie also einen definierten digitalen Weg für Eingangsrechnungen.
Gleichzeitig verschwinden PDF- und Papierrechnungen nicht über Nacht. Kleinbetragsrechnungen bis 250 Euro, Rechnungen ausländischer Lieferanten und Belege von Kleinunternehmern bleiben vorerst in gemischter Form. Ein guter Rechnungseingang verarbeitet deshalb alle Varianten in einem einheitlichen Prozess.
Der Prozess in sechs Schritten
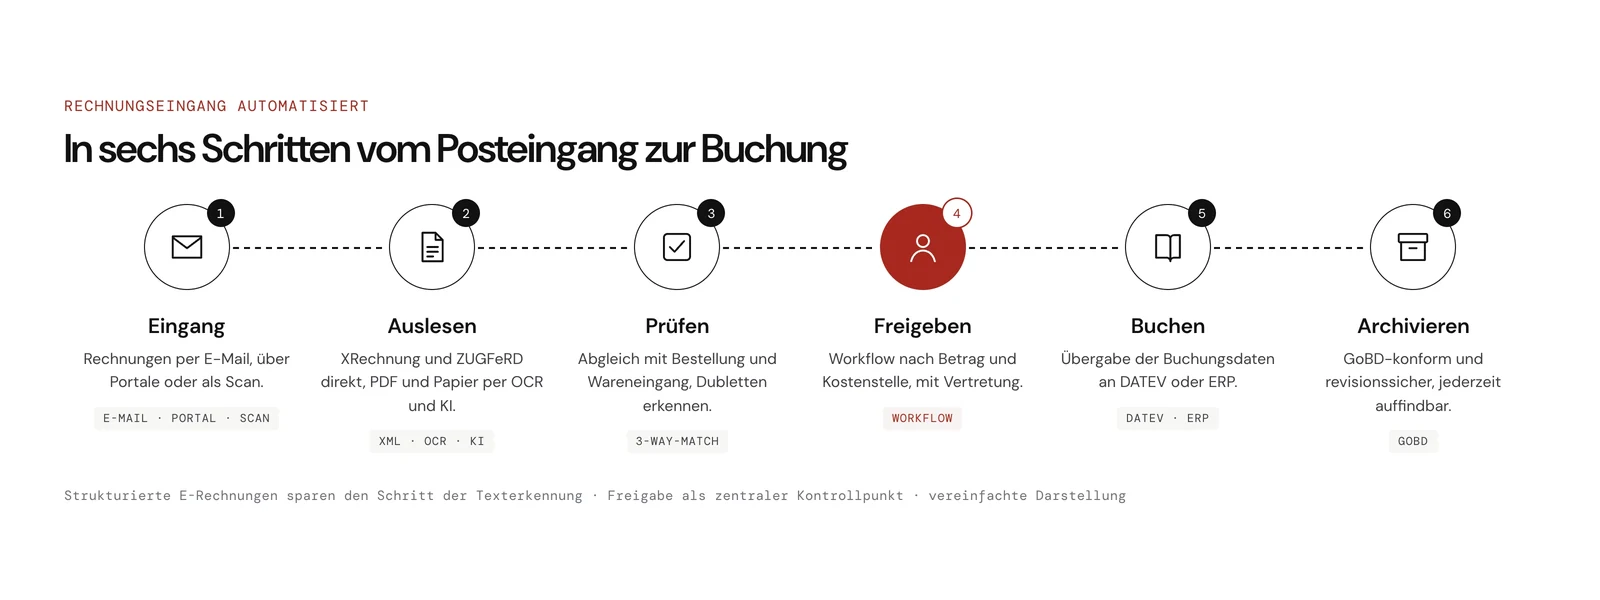
Unabhängig davon, welches System Sie einsetzen, folgt ein automatisierter Rechnungseingang immer demselben Grundmuster. Wichtig ist, jeden Schritt sauber zu definieren, bevor Sie Technik auswählen.
Schritt 1: Eingang über alle Kanäle
Rechnungen erreichen Ihr Unternehmen auf unterschiedlichen Wegen: als E-Mail-Anhang, über Lieferantenportale, über das Peppol-Netzwerk oder per Post. Bewährt hat sich ein zentrales Rechnungspostfach, etwa rechnung@ihre-firma.de, das Sie Ihren Lieferanten mitteilen. Von dort holt das System die Anhänge automatisch ab. Papierrechnungen werden in der Poststelle gescannt und landen im selben Eingangskorb. So gibt es genau einen Startpunkt für alle Rechnungen statt verstreuter Postfächer einzelner Mitarbeitender.
Schritt 2: Auslesen der Rechnungsdaten
Hier liegt der größte Unterschied zwischen E-Rechnung und klassischer Rechnung. Bei einer XRechnung oder ZUGFeRD-Rechnung stehen Lieferant, Rechnungsnummer, Beträge, Steuersätze, Bankverbindung und Positionen bereits als strukturierte XML-Daten zur Verfügung. Das System liest sie direkt aus, ohne Erkennungsfehler. Sinnvoll ist eine automatische Validierung gegen die Formatvorgaben, die das Bundesfinanzministerium in seinem Schreiben vom 15. Oktober 2025 ausdrücklich empfiehlt.
Bei PDF- und Papierrechnungen übernehmen OCR und KI-gestützte Erkennung diese Aufgabe. Moderne Verfahren erkennen Rechnungsfelder auch bei unbekannten Layouts recht zuverlässig, sind aber nie fehlerfrei. Plausibilitätsprüfungen und eine Kontrolle unsicherer Felder durch Mitarbeitende gehören deshalb dazu. Je höher der Anteil echter E-Rechnungen, desto seltener ist diese Nacharbeit nötig.
Schritt 3: Sachliche und rechnerische Prüfung
Die rechnerische Prüfung kontrolliert, ob Summen, Steuerbeträge und Pflichtangaben stimmen. Das erledigt die Software vollständig automatisch. Die sachliche Prüfung klärt, ob die Leistung bestellt und erbracht wurde. Hier hilft der sogenannte 3-Way-Match: Die Rechnung wird mit der Bestellung und dem Wareneingang aus dem ERP abgeglichen. Stimmen Menge, Preis und Lieferant überein, kann die Rechnung ohne weiteres Zutun weiterlaufen. Nur Abweichungen landen bei einer zuständigen Person. Für Rechnungen ohne Bestellbezug, etwa Dienstleistungen oder Nebenkosten, greift stattdessen eine Zuordnung nach Lieferant und Kostenstelle.
Zusätzlich lohnt sich ein automatischer Abgleich mit den Lieferantenstammdaten: Hat sich die Bankverbindung geändert, sollte das System die Rechnung markieren. Das schützt vor Betrugsversuchen mit gefälschten Rechnungen.
Schritt 4: Freigabe-Workflow
Der Workflow legt fest, wer welche Rechnung freigibt. Typische Regeln richten sich nach Betragsgrenzen und Kostenstellen: Bis zu einem bestimmten Betrag reicht die Freigabe der Fachabteilung, darüber kommt die Bereichsleitung oder Geschäftsführung hinzu. Ebenso wichtig sind Vertretungsregeln für Urlaub und Krankheit sowie automatische Erinnerungen und Eskalationen, wenn eine Rechnung zu lange liegt. Freigaben erfolgen per Klick, auch mobil per App. Jeder Schritt wird protokolliert, sodass später nachvollziehbar ist, wer wann was entschieden hat.
Schritt 5: Buchung und Übergabe an DATEV oder ERP
Nach der Freigabe werden die Rechnungsdaten an die Buchhaltung übergeben. Je nach Organisation geht das direkt in die Finanzbuchhaltung Ihres ERP-Systems oder über eine Schnittstelle an DATEV, wenn Ihre Steuerberatung bucht. Idealerweise schlägt das System Sachkonto, Kostenstelle und Steuerschlüssel bereits vor, gelernt aus früheren Buchungen desselben Lieferanten. Mit der Übergabe von Fälligkeit und Skontodatum lässt sich auch der Zahlungslauf vorbereiten, sodass Skontofristen nicht mehr verstreichen.
Schritt 6: GoBD-konforme Archivierung
Rechnungen sind Buchungsbelege. Durch das Vierte Bürokratieentlastungsgesetz gilt für sie seit dem 1. Januar 2025 eine Aufbewahrungsfrist von acht Jahren statt bisher zehn. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist. Für Banken, Versicherungen und Wertpapierinstitute gelten abweichende Regeln. Jahresabschlüsse und Bilanzen sind weiterhin zehn Jahre aufzubewahren.
Die Archivierung muss unveränderbar, vollständig und jederzeit lesbar erfolgen, zusammen mit den Prüf- und Freigabeprotokollen. Bei E-Rechnungen ist nach den 2025 angepassten GoBD der strukturierte XML-Teil maßgeblich und muss aufbewahrt werden. Die bildhafte Darstellung eines ZUGFeRD-PDFs ist nur dann zusätzlich relevant, wenn sie steuerlich bedeutsame Informationen enthält, die im XML fehlen. Gescannte Papierrechnungen dürfen nach dem ersetzenden Scannen grundsätzlich vernichtet werden, wenn das Verfahren in einer Verfahrensdokumentation beschrieben ist. Klären Sie die Details mit Ihrer Steuerberatung.
Manuell vs. automatisiert im Vergleich
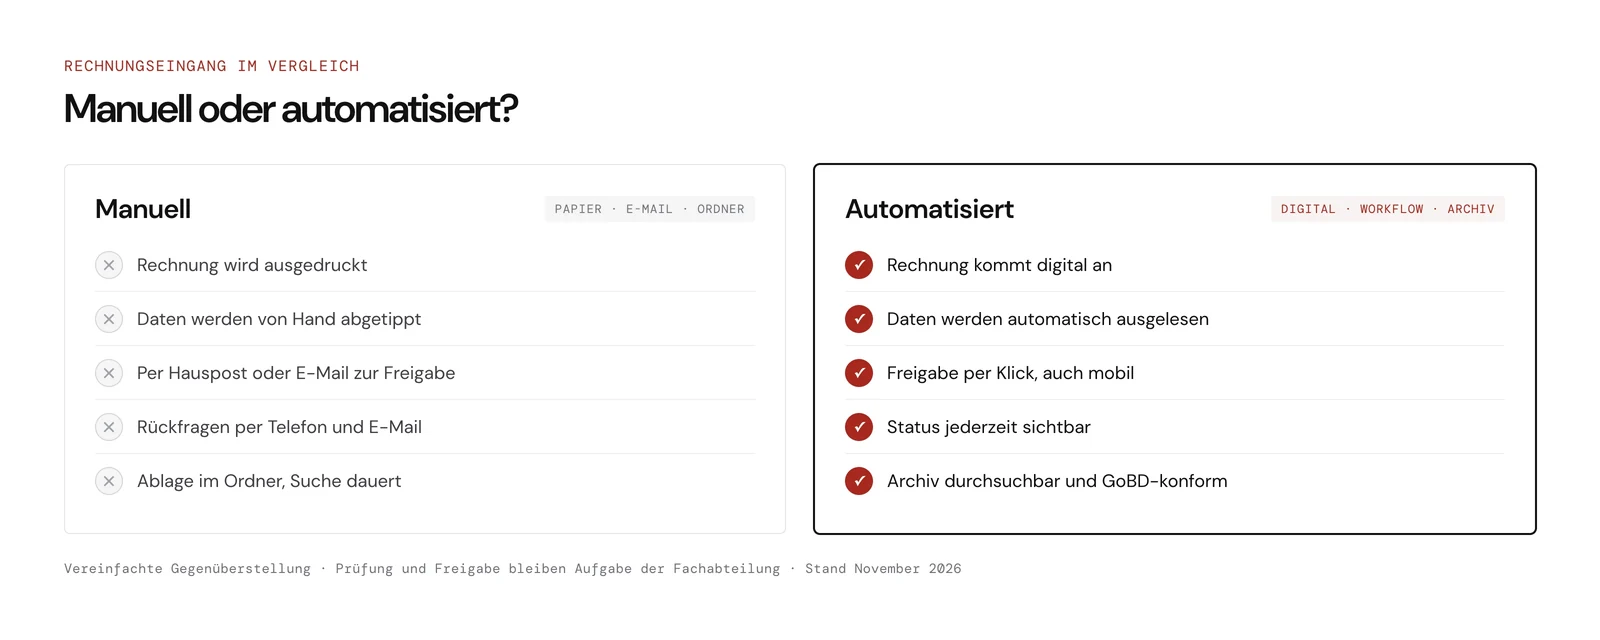
Wie groß der Effekt in Ihrem Unternehmen ist, hängt vom Belegvolumen, dem Anteil an E-Rechnungen und der Zahl der Freigabestufen ab. Qualitativ zeigen sich die Unterschiede aber in jedem Projekt:
| Aspekt | Manueller Rechnungseingang | Automatisierter Rechnungseingang |
|---|---|---|
| Erfassung | Daten werden abgetippt, Tippfehler sind möglich | XML-Daten direkt übernommen, PDFs per OCR/KI vorerfasst |
| Prüfung | Abgleich mit Bestellung per Hand oder gar nicht | Automatischer 3-Way-Match, nur Abweichungen werden bearbeitet |
| Freigabe | Umlaufmappe oder Hausmail, abhängig von Anwesenheit | Workflow mit Vertretungen, Erinnerungen und mobiler Freigabe |
| Transparenz | Status nur auf Nachfrage bekannt | Status jeder Rechnung jederzeit einsehbar |
| Buchung | Erneute Erfassung in Buchhaltung oder DATEV | Übergabe der Daten per Schnittstelle, Kontierung vorgeschlagen |
| Skonto | Fristen verstreichen bei langen Laufzeiten | Fälligkeiten im Blick, kürzere Durchlaufzeiten |
| Archiv | Papierordner, Suche dauert | Revisionssicheres digitales Archiv mit Volltextsuche |
| E-Rechnungen | XML ohne Viewer kaum lesbar | Automatische Validierung und lesbare Darstellung |
E-Rechnungen lesbar machen
Eine XRechnung besteht ausschließlich aus XML-Code. Für die automatische Verarbeitung ist das ideal, für Menschen in der Freigabe aber unbrauchbar. Niemand sollte eine Rechnung freigeben müssen, deren Inhalt er nur als Datensatz sieht. Ihr System braucht deshalb eine Visualisierung, die aus den XML-Daten eine lesbare Ansicht mit Kopf, Positionen und Summen erzeugt.
Die meisten DMS-, ERP- und Buchhaltungslösungen bringen solche Viewer mittlerweile mit. Achten Sie darauf, dass die Ansicht direkt im Freigabe-Workflow erscheint, damit Fachabteilungen nicht zwischen Programmen wechseln müssen. Bei ZUGFeRD ist zwar ein PDF enthalten, maßgeblich sind aber die XML-Daten. Weichen PDF und XML voneinander ab, sollte das System warnen. Wie die Verarbeitung von XRechnung und ZUGFeRD konkret in ELO aussieht, zeigen wir im Beitrag E-Rechnung mit ELO.
Welche Tools infrage kommen
Für die Automatisierung des Rechnungseingangs gibt es kein Standardwerkzeug, das für jedes Unternehmen passt. Grob lassen sich vier Kategorien unterscheiden, die sich häufig auch kombinieren lassen:
- Dokumentenmanagement-Systeme (DMS): Lösungen wie ELO, DocuWare oder d.velop bieten Module für Rechnungseingang, Workflows und revisionssichere Archivierung. Sie eignen sich besonders, wenn Sie mehrere Systeme anbinden möchten und neben Rechnungen weitere Dokumente wie Verträge oder Personalakten digital verwalten wollen. Einen Vergleich zweier Systeme finden Sie im Beitrag ELO vs. DocuWare.
- ERP-Systeme: Moderne ERP-Systeme wie Odoo können E-Rechnungen direkt importieren und mit Bestellungen und Wareneingängen abgleichen, weil diese Daten ohnehin im System liegen. Für Unternehmen mit überschaubaren Freigabeprozessen ist das oft der schlankste Weg.
- DATEV Unternehmen online: Wenn Ihre Steuerberatung mit DATEV arbeitet, ist der Belegtransfer über DATEV Unternehmen online naheliegend. Dort lassen sich Belege digital bereitstellen und für die Buchung übergeben. Komplexe Freigabe-Workflows über mehrere Stufen sind allerdings nicht der Schwerpunkt.
- Spezialisierte Rechnungseingangs-Software: Zahlreiche Anbieter konzentrieren sich ausschließlich auf Erfassung, Freigabe und Übergabe von Eingangsrechnungen, häufig als Cloud-Lösung. Solche Tools sind schnell eingerichtet, bilden aber oft eine weitere Insellösung neben ERP und Archiv.
Entscheidend für die Auswahl sind Ihre bestehende Systemlandschaft, das Belegvolumen, die Komplexität der Freigaben und die Frage, wer bucht: Ihre eigene Buchhaltung oder die Steuerberatung. Wer einzelne Schritte flexibel verbinden möchte, etwa den Abruf aus Postfächern oder Benachrichtigungen in Teams, kann ergänzend Automatisierungsplattformen einsetzen. Einen Überblick gibt unser Beitrag n8n, Make und Power Automate im Vergleich. Wie KI-Agenten Routineaufgaben wie die Kontierung übernehmen können, beschreiben wir im Beitrag KI-Agenten in Geschäftsprozessen.
Einführung in Schritten
Ein automatisierter Rechnungseingang lässt sich in überschaubarer Zeit einführen, wenn Sie strukturiert vorgehen:
- Ist-Prozess aufnehmen: Wie viele Rechnungen kommen pro Monat, über welche Kanäle, in welchen Formaten? Wer prüft und gibt heute frei, und wo entstehen Wartezeiten?
- Soll-Prozess definieren: Legen Sie Freigaberegeln, Betragsgrenzen, Vertretungen und die Übergabe an die Buchhaltung fest. Vereinfachen Sie dabei bewusst, statt jede Ausnahme von heute digital nachzubauen.
- System auswählen: Prüfen Sie, ob vorhandene Systeme die Anforderungen bereits erfüllen, bevor Sie zusätzliche Software einführen. Wichtige Kriterien sind E-Rechnungs-Fähigkeit, Schnittstellen zu ERP und DATEV sowie GoBD-konforme Archivierung.
- Stammdaten bereinigen: Lieferantenstammdaten, Kostenstellen und Bestellnummern müssen stimmen, sonst scheitert der automatische Abgleich.
- Pilot starten: Beginnen Sie mit einem Teil der Lieferanten oder einer Abteilung. Testen Sie E-Rechnungen, PDFs und Papier gleichermaßen.
- Verfahrensdokumentation erstellen: Beschreiben Sie den Prozess inklusive Scannen und Archivierung. Das ist für die GoBD-Konformität wichtig und erleichtert spätere Betriebsprüfungen.
- Lieferanten informieren und ausrollen: Teilen Sie Ihren Lieferanten das zentrale Rechnungspostfach und Ihre bevorzugten Formate mit, schulen Sie die Freigebenden und erweitern Sie den Prozess schrittweise.
Digitalisierungsprojekte dieser Art können je nach Bundesland und Unternehmensgröße förderfähig sein. Prüfen Sie vor Projektstart, ob ein passendes Förderprogramm infrage kommt, denn viele Programme verlangen die Antragstellung vor der Beauftragung.
Typische Fehler
- Papierprozess digital kopieren: Wer jede Unterschrift und jede Umlaufstation eins zu eins in einen Workflow überträgt, verschenkt Potenzial. Prüfen Sie, welche Freigaben wirklich nötig sind.
- Nur auf OCR setzen: OCR ist für PDF und Papier hilfreich, E-Rechnungen sollten aber direkt über ihre XML-Daten verarbeitet werden. Ein Umweg über das Bild ist fehleranfälliger und reicht für die Archivierung nicht aus.
- Insellösungen schaffen: Eine Rechnungseingangs-Software ohne Anbindung an ERP, DATEV und Archiv erzeugt neue Doppelerfassungen.
- Stammdaten vernachlässigen: Veraltete Lieferantendaten und fehlende Bestellnummern verhindern den automatischen Abgleich und führen zu vielen manuellen Ausnahmen.
- Vertretungen vergessen: Ohne Vertretungsregeln bleibt eine Rechnung im Urlaub der zuständigen Person liegen, genau wie vorher auf dem Schreibtisch.
- Archivierung zu spät klären: Die GoBD-konforme Aufbewahrung gehört von Anfang an ins Konzept, inklusive Verfahrensdokumentation und Abstimmung mit der Steuerberatung.
FAQ zur Automatisierung von Eingangsrechnungen
Muss ich E-Rechnungen zwingend automatisch verarbeiten?
Nein. Vorgeschrieben ist, dass Sie E-Rechnungen empfangen, lesbar machen und im strukturierten Format aufbewahren können. Wie Sie sie weiterverarbeiten, bleibt Ihnen überlassen. Wer die strukturierten Daten aber nicht automatisch nutzt, hat den Aufwand der Umstellung ohne den Nutzen.
Was ist ein 3-Way-Match?
Beim 3-Way-Match werden drei Belege miteinander abgeglichen: die Bestellung, der Wareneingang und die Rechnung. Stimmen Lieferant, Menge und Preis überein, gilt die Rechnung als sachlich geprüft und kann automatisch zur Freigabe oder Buchung weiterlaufen.
Wie lange müssen Eingangsrechnungen aufbewahrt werden?
Seit dem 1. Januar 2025 gilt für Rechnungen als Buchungsbelege eine Aufbewahrungsfrist von acht Jahren, beginnend mit dem Ende des Kalenderjahres. Für Banken, Versicherungen und Wertpapierinstitute gelten Sonderregeln. Andere Unterlagen wie Jahresabschlüsse sind weiterhin zehn Jahre aufzubewahren.
Reicht es, das PDF einer ZUGFeRD-Rechnung zu archivieren?
Nur, wenn es die Originaldatei mit dem eingebetteten XML ist. Bei E-Rechnungen ist der strukturierte XML-Teil maßgeblich und muss aufbewahrt werden. Archivieren Sie die empfangene Datei deshalb unverändert und nicht etwa einen Ausdruck oder ein neu erzeugtes PDF ohne XML-Daten.
Funktioniert das auch, wenn meine Steuerberatung bucht?
Ja. Prüfung und Freigabe finden in Ihrem Unternehmen statt, anschließend werden Belege und Buchungsdaten über eine Schnittstelle an DATEV übergeben. Ihre Steuerberatung erhält damit vollständige, bereits freigegebene Belege und muss weniger nachfragen.
Lohnt sich die Automatisierung auch für kleinere Unternehmen?
Häufig ja, allerdings in angemessenem Umfang. Bei geringem Belegvolumen reicht oft die E-Rechnungs-Funktion des vorhandenen ERP- oder Buchhaltungssystems mit einer einfachen Freigabe. Ein umfangreiches DMS mit mehrstufigen Workflows lohnt sich vor allem bei vielen Rechnungen, mehreren Standorten oder komplexen Freigaberegeln.
Was Webect für Sie tun kann
Als IT-Systemhaus und Digitalagentur aus Winnenden bei Stuttgart begleiten wir mittelständische Unternehmen seit über zwölf Jahren bei der Digitalisierung ihrer Geschäftsprozesse. Unser 14-köpfiges Team hat mehr als 220 Projekte umgesetzt. Beim Rechnungseingang unterstützen wir Sie so:
- Prozessanalyse: Wir nehmen Ihren heutigen Rechnungseingang auf und entwickeln einen schlanken Soll-Prozess im Rahmen unserer Prozessoptimierung.
- Digitale Poststelle: Zentrale Erfassung von E-Mail, Portal und Papier mit unserer digitalen Poststelle.
- DMS und Workflows: Einrichtung von Rechnungseingang, Freigabe-Workflows und revisionssicherer Archivierung mit ELO, DocuWare oder d.velop im Rahmen unseres Enterprise Content Managements.
- ERP und Schnittstellen: Abgleich mit Bestellungen und Wareneingängen bei einer Odoo-Einführung sowie Anbindung an DATEV und weitere Systeme.
- Förderung: Prüfung passender Förderprogramme für Ihr Digitalisierungsprojekt.
Sie möchten wissen, wie ein automatisierter Rechnungseingang in Ihrer Systemlandschaft aussehen kann? Sprechen Sie uns an, wir besprechen Ihre Ausgangslage unverbindlich.
Quellen
- Bundesministerium der Finanzen: FAQ zur E-Rechnung
- § 147 AO: Ordnungsvorschriften für die Aufbewahrung von Unterlagen
- § 257 HGB: Aufbewahrung von Unterlagen, Aufbewahrungsfristen
- DATEV: Änderungen der GoBD vom 14. Juli 2025
- IHK Köln: BMF-Schreiben zur E-Rechnung vom 15.10.2025
- Haufe: Viertes Bürokratieentlastungsgesetz
Stand: 19. November 2026. Dieser Beitrag ersetzt keine Steuerberatung. Bitte klären Sie Ihren Einzelfall, insbesondere Aufbewahrungsfristen, ersetzendes Scannen und die Verfahrensdokumentation, mit Ihrer Steuerberatung.


