
E-Rechnungspflicht 2027: Was ab 1. Januar gilt und was jetzt zu tun ist
Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz E-Rechnungen ausstellen, ab 2028 nahezu alle. Wir erklären Fristen, Formate und Ausnahmen und zeigen, was Sie bis zum Stichtag erledigen sollten.
 Webect RedaktionDigitalisierung & DMS
In weniger als zwei Monaten beginnt die nächste Stufe der E-Rechnungspflicht. Ab dem 1. Januar 2027 müssen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro Rechnungen an andere Unternehmen im Inland als E-Rechnung ausstellen. Ein normales PDF per E-Mail reicht dann nicht mehr. Ein Jahr später, ab 2028, gilt die Pflicht für nahezu alle Unternehmen.
Viele Betriebe haben den Empfang von E-Rechnungen seit 2025 irgendwie gelöst, den Versand aber noch nicht umgestellt. In diesem Beitrag erklären wir, wer ab wann betroffen ist, welche Formate zulässig sind, welche Ausnahmen gelten und was Sie in den verbleibenden Wochen konkret tun sollten.
Das Wichtigste in Kürze
- Empfang: Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Eine Übergangsfrist gibt es dafür nicht.
- Versand ab 2027: Wer 2026 mehr als 800.000 Euro Gesamtumsatz erzielt, muss ab dem 1. Januar 2027 im inländischen B2B-Geschäft E-Rechnungen ausstellen.
- Versand ab 2028: Ab dem 1. Januar 2028 gilt die Pflicht für nahezu alle Unternehmen, auch die Übergangsregel für EDI-Verfahren endet.
- Formate: Zulässig sind strukturierte Formate nach der europäischen Norm EN 16931, vor allem XRechnung und ZUGFeRD ab Version 2.0.1. Ein einfaches PDF ist keine E-Rechnung.
- Ausnahmen: Kleinbetragsrechnungen bis 250 Euro, Fahrausweise, Rechnungen an Privatkunden und Kleinunternehmer.
- Risiko: Erhält Ihr Kunde trotz Pflicht nur ein PDF, gefährdet das seinen Vorsteuerabzug. Er wird eine korrekte E-Rechnung nachfordern.
Der Zeitplan im Überblick
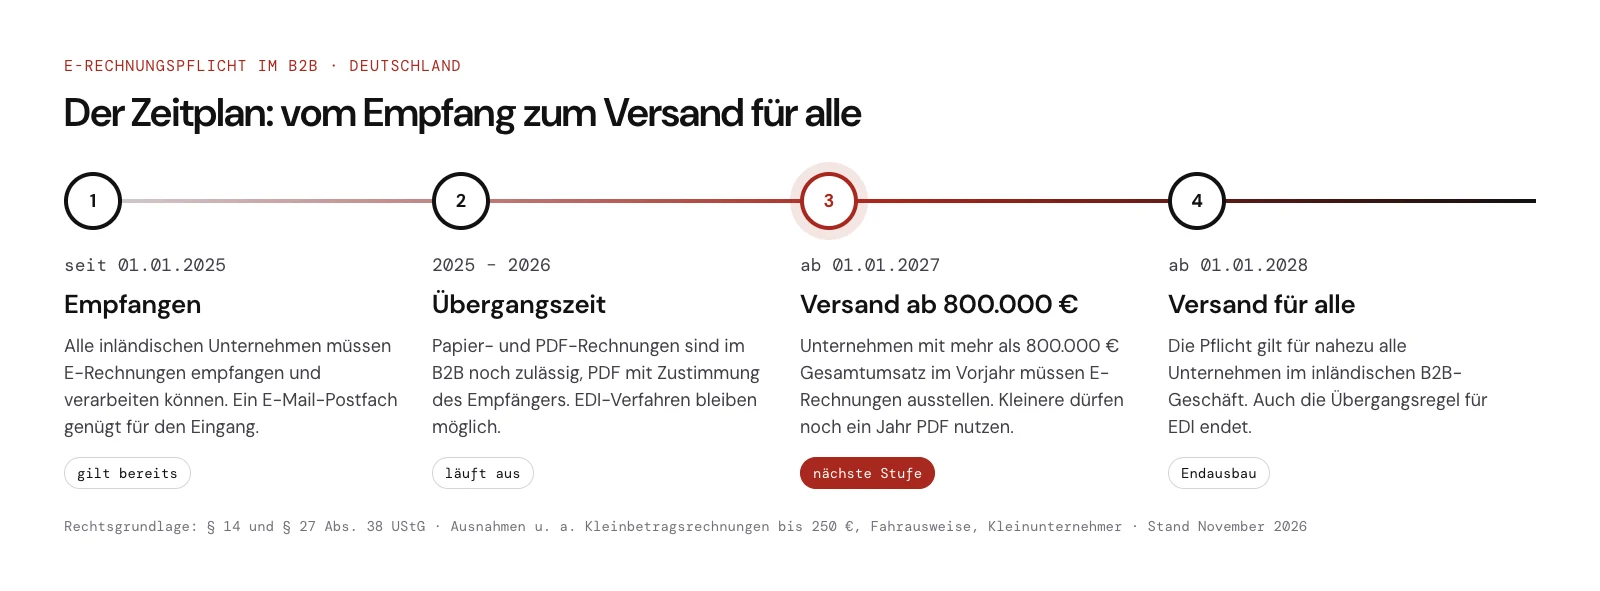
Grundlage ist das Wachstumschancengesetz, das die Regeln für Rechnungen im Umsatzsteuergesetz neu gefasst hat. Die Pflicht gilt für Umsätze zwischen inländischen Unternehmen (B2B). Maßgeblich ist, wann die Leistung ausgeführt wird. Die Stufen im Detail:
| Zeitraum | Was gilt | Wer ist betroffen |
|---|---|---|
| seit 01.01.2025 | Empfang von E-Rechnungen | Alle inländischen Unternehmen |
| 2025 und 2026 | Papier und PDF weiter zulässig, PDF mit Zustimmung des Empfängers | Alle Unternehmen |
| ab 01.01.2027 | Ausstellen von E-Rechnungen | Gesamtumsatz im Vorjahr über 800.000 € |
| 2027 | Papier und PDF noch zulässig, EDI mit Zustimmung | Gesamtumsatz im Vorjahr bis 800.000 € |
| ab 01.01.2028 | Ausstellen von E-Rechnungen | Nahezu alle Unternehmen im inländischen B2B |
Wer ist ab 2027 betroffen?
Entscheidend ist der Gesamtumsatz des Vorjahres, für die Pflicht ab 2027 also der Umsatz im Jahr 2026. Dabei zählt nicht nur das B2B-Geschäft: Auch Umsätze mit Privatkunden fließen in die Grenze ein. Gemeint ist der Gesamtumsatz im umsatzsteuerlichen Sinne, also ohne Umsatzsteuer. Bei einer umsatzsteuerlichen Organschaft wird der Umsatz des gesamten Organkreises betrachtet.
Liegt Ihr Gesamtumsatz 2026 bei höchstens 800.000 Euro, dürfen Sie 2027 noch Papier- oder PDF-Rechnungen verschicken. Diese Gnadenfrist ist kurz: Ab dem 1. Januar 2028 gibt es für das inländische B2B-Geschäft praktisch keine Ausweichmöglichkeit mehr. Es lohnt sich daher kaum, die Umstellung um ein Jahr zu verschieben, zumal viele Ihrer Geschäftskunden schon 2027 E-Rechnungen bevorzugen werden, weil sie diese automatisch verarbeiten können.
Welche Formate zulässig sind
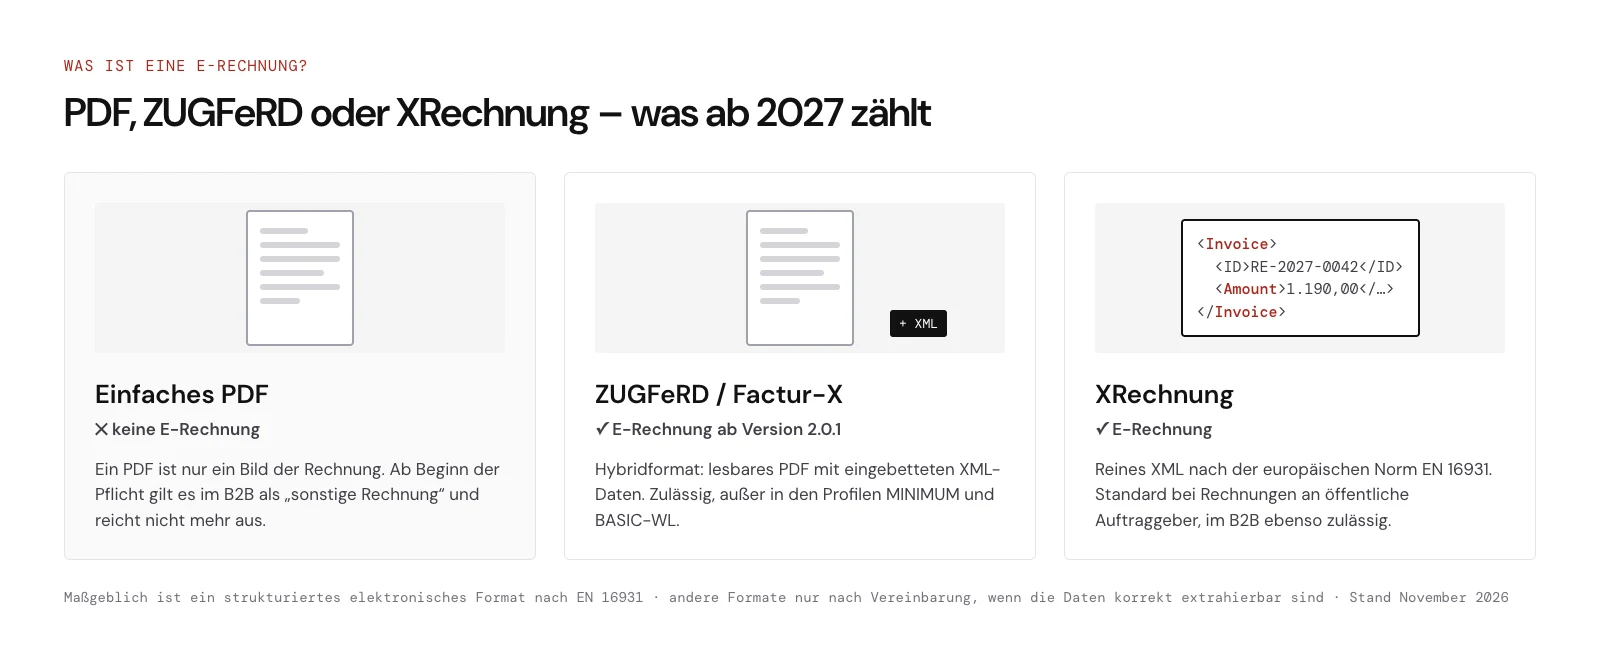
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das sich automatisch auslesen lässt und der europäischen Norm EN 16931 entspricht. In Deutschland sind zwei Formate verbreitet:
- XRechnung: reines XML ohne Sichtdarstellung. Der Standard bei Rechnungen an öffentliche Auftraggeber, im B2B ebenso zulässig. Zum Lesen braucht der Empfänger eine Software oder einen Viewer.
- ZUGFeRD (international Factur-X): ein Hybridformat aus lesbarem PDF und eingebetteter XML-Datei. Zulässig ab Version 2.0.1, außer in den Profilen MINIMUM und BASIC-WL, weil diese nicht alle Pflichtangaben enthalten.
Andere strukturierte Formate, etwa aus bestehenden EDI-Verfahren, sind nur zulässig, wenn Rechnungssteller und Empfänger sie vereinbaren und die Daten korrekt in ein normkonformes Format überführt werden können. Für die meisten Mittelständler ist ZUGFeRD der pragmatische Weg, weil Kunden ohne spezielle Software weiterhin ein lesbares PDF erhalten.
Ausnahmen von der Pflicht
Nicht jede Rechnung muss eine E-Rechnung sein. Ausgenommen sind insbesondere:
- Kleinbetragsrechnungen bis 250 Euro brutto, zum Beispiel Bewirtungsbelege oder kleine Einkäufe.
- Fahrausweise wie Bahn- oder Flugtickets.
- Rechnungen an Privatkunden (B2C). Hier bleibt es bei den bisherigen Regeln.
- Kleinunternehmer sind vom Ausstellen von E-Rechnungen befreit. Empfangen können müssen auch sie.
- Bestimmte steuerfreie Umsätze, für die ohnehin keine Rechnungspflicht besteht.
Für Rechnungen an Geschäftskunden im Ausland gilt die deutsche Pflicht nicht. Hier können allerdings Vorgaben des jeweiligen Landes greifen, denn viele EU-Staaten führen eigene E-Rechnungssysteme ein.
Was passiert bei Verstößen?
Ein eigenes Bußgeld nur für das falsche Format ist nicht vorgesehen. Die Folgen sind dennoch spürbar: Eine Papier- oder PDF-Rechnung gilt nach Ablauf der Übergangsfrist nicht als ordnungsgemäße Rechnung. Ihr Kunde riskiert dadurch seinen Vorsteuerabzug und wird eine korrekte E-Rechnung verlangen, bevor er zahlt. In der Praxis bedeutet das Rückfragen, Nacharbeit und verzögerte Zahlungseingänge.
Hinzu kommt die Aufbewahrung: E-Rechnungen müssen im ursprünglichen Format revisionssicher archiviert werden. Ein Ausdruck oder ein PDF ohne die XML-Daten reicht nicht. Spätestens hier zeigt sich, ob Ihre Rechnungsprozesse von der Erstellung bis zur Ablage durchgängig digital funktionieren.
Checkliste: Was jetzt zu tun ist
- Betroffenheit klären: Lag Ihr Gesamtumsatz 2026 über 800.000 Euro? Klären Sie das zusammen mit Ihrer Steuerberatung, gerade bei Organschaften oder knappen Werten.
- Rechnungssoftware prüfen: Kann Ihr ERP-, Warenwirtschafts- oder Fakturasystem XRechnung oder ZUGFeRD in einer zulässigen Version erzeugen? Viele Systeme benötigen dafür ein Update oder ein Zusatzmodul.
- Stammdaten vervollständigen: E-Rechnungen brauchen saubere Daten, etwa vollständige Anschriften, Umsatzsteuer-Identifikationsnummern und bei manchen Kunden Bestellnummern oder eine Leitweg-ID.
- Versandweg festlegen: E-Mail, Kundenportal oder Peppol-Netzwerk? Klären Sie mit Ihren wichtigsten Kunden, wie diese E-Rechnungen erhalten möchten.
- Testen: Schicken Sie vor dem Stichtag Testrechnungen an ausgewählte Kunden und prüfen Sie die Dateien mit einem Validator.
- Archivierung regeln: Legen Sie fest, wo ausgehende und eingehende E-Rechnungen GoBD-konform im Originalformat gespeichert werden.
- Eingang automatisieren: Nutzen Sie die Umstellung, um auch den Rechnungseingang zu digitalisieren: Auslesen, Prüfen, Freigeben und Buchen ohne Abtippen.
E-Rechnung als Chance für digitale Prozesse
Die E-Rechnungspflicht wird oft als weitere bürokratische Last gesehen. Sie ist aber auch ein guter Anlass, Rechnungsprozesse grundsätzlich zu digitalisieren. Strukturierte Daten lassen sich automatisch prüfen, mit Bestellungen und Wareneingängen abgleichen und direkt in die Buchhaltung übernehmen. Das spart im Rechnungseingang viel manuelle Arbeit und beschleunigt Freigaben.
Wie das in der Praxis aussieht, hängt von Ihrer Systemlandschaft ab. Moderne ERP-Systeme wie Odoo erzeugen E-Rechnungen direkt aus dem Auftrag und übergeben die Buchungsdaten an DATEV (mehr dazu in unserem Beitrag Odoo und DATEV). Dokumentenmanagement-Systeme wie ELO oder DocuWare übernehmen den digitalen Rechnungseingang mit Freigabe-Workflows und revisionssicherer Archivierung. Wie ELO XRechnung und ZUGFeRD verarbeitet, zeigen wir im Beitrag E-Rechnung mit ELO.
FAQ zur E-Rechnungspflicht 2027
Ab wann müssen Unternehmen E-Rechnungen verschicken?
Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr müssen ab dem 1. Januar 2027 E-Rechnungen an inländische Geschäftskunden ausstellen. Für alle anderen gilt die Pflicht ab dem 1. Januar 2028. Empfangen können müssen alle Unternehmen bereits seit dem 1. Januar 2025.
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Ein einfaches PDF gilt als „sonstige Rechnung“. Eine E-Rechnung muss ein strukturiertes Format nach EN 16931 haben, zum Beispiel XRechnung oder ZUGFeRD ab Version 2.0.1. Ein ZUGFeRD-PDF sieht zwar aus wie ein normales PDF, enthält aber zusätzlich die maschinenlesbaren XML-Daten.
Zählen Privatkunden-Umsätze zur 800.000-Euro-Grenze?
Ja. Maßgeblich ist der gesamte Umsatz des Vorjahres im umsatzsteuerlichen Sinne, nicht nur der Anteil mit Geschäftskunden. Rechnungen an Privatkunden selbst müssen aber auch künftig keine E-Rechnungen sein.
Wird die E-Rechnungspflicht verschoben?
Nach aktuellem Stand nein. Verbände wie der Zentralverband des Deutschen Handwerks haben 2026 eine Verschiebung gefordert, gesetzlich gilt aber weiterhin der 1. Januar 2027. Planen Sie mit diesem Termin und beobachten Sie mögliche Änderungen.
Müssen Kleinunternehmer E-Rechnungen ausstellen?
Nein, Kleinunternehmer im Sinne von § 19 UStG sind vom Ausstellen befreit. Sie müssen E-Rechnungen aber empfangen und im Originalformat aufbewahren können.
Unterstützung durch Webect
Als IT-Systemhaus und Digitalagentur aus Winnenden bei Stuttgart unterstützen wir mittelständische Unternehmen bei der Umstellung auf E-Rechnungen:
- Bestandsaufnahme: Welche Systeme erzeugen heute Rechnungen, welche können E-Rechnungen, wo fehlen Updates oder Schnittstellen?
- Ausgangsrechnungen: Einrichtung von XRechnung und ZUGFeRD in Ihrem ERP, zum Beispiel bei einer Odoo-Einführung, inklusive Tests mit Ihren Kunden.
- Rechnungseingang: Digitale Poststelle, automatisches Auslesen und Freigabe-Workflows mit ELO oder DocuWare im Rahmen unseres Enterprise Content Managements.
- Archivierung und Förderung: Revisionssichere Ablage nach GoBD und Prüfung passender Förderprogramme für Ihr Digitalisierungsprojekt.
Die Zeit bis zum Stichtag ist knapp. Sprechen Sie uns an, wir prüfen gemeinsam, was bei Ihnen noch zu tun ist.
Quellen
- Bundesministerium der Finanzen: FAQ zur E-Rechnung
- § 14 UStG: Ausstellung von Rechnungen
- § 27 UStG: Allgemeine Übergangsvorschriften (Abs. 38)
- IHK Frankfurt am Main: E-Rechnungspflicht ab 2025
Stand: 5. November 2026. Dieser Beitrag ersetzt keine Steuerberatung. Bitte klären Sie Ihren Einzelfall, insbesondere die Umsatzgrenze und Ausnahmen, mit Ihrer Steuerberatung.


