
Zahlungsverkehr ist Souveränität: Was sich 2027 bei Onlinepayments ändert
Karten und Wallets im Onlinehandel kommen überwiegend von US-Anbietern. Wir zeigen, wo Wero, SEPA Instant, PSD3/PSR und der digitale Euro im November 2026 stehen, was davon 2027 für Shops relevant wird und welche Schritte sich jetzt lohnen.
 Webect RedaktionE-Commerce & Payment
Wer in Deutschland online einkauft, bezahlt meist mit PayPal, Kreditkarte, Apple Pay oder Google Pay. Für Händler ist das bequem, denn diese Zahlarten sind etabliert und schnell integriert. Gleichzeitig laufen damit große Teile des europäischen Onlinehandels über Netze und Plattformen, deren Betreiber ihren Sitz außerhalb Europas haben. Politik und Europäische Zentralbank sehen darin seit einigen Jahren eine strategische Abhängigkeit und arbeiten an Alternativen.
Für Onlineshops ist 2027 deshalb ein Übergangsjahr: Wero gewinnt im E-Commerce an Reichweite, SEPA-Echtzeitüberweisungen sind Standard geworden, die neuen EU-Zahlungsregeln PSD3 und PSR stehen kurz vor der formalen Verabschiedung, und der digitale Euro soll in einer Pilotphase getestet werden. In diesem Beitrag ordnen wir ein, was davon bereits gilt, was geplant ist und was Sie als Shopbetreiber jetzt vorbereiten sollten.
Das Wichtigste in Kürze
- Souveränität: Nach einem Bericht der EZB entfielen 2022 rund 61 Prozent der Kartenzahlungen im Euroraum auf internationale Kartensysteme. Wallets und Zahlungsplattformen stammen überwiegend von US-Anbietern.
- Wero: Die europäische Bezahllösung der European Payments Initiative (EPI) ist seit Ende 2025 im deutschen Onlinehandel verfügbar, zuerst für Kundinnen und Kunden von Sparkassen sowie Volks- und Raiffeisenbanken. Händler binden Wero über ihren Zahlungsdienstleister an.
- SEPA Instant: Seit dem 9. Oktober 2025 müssen Banken im Euroraum Echtzeitüberweisungen senden können und vorab den Empfängernamen mit der IBAN abgleichen. Echtzeitüberweisungen dürfen nicht mehr kosten als normale Überweisungen.
- PSD3 und PSR: Rat und Parlament haben sich am 27. November 2025 vorläufig geeinigt. Die formale Verabschiedung steht nach unserem Kenntnisstand noch aus. Die meisten Pflichten dürften erst 2028 greifen.
- Digitaler Euro: Das Gesetz wird im Trilog verhandelt. Die EZB plant einen Pilotbetrieb ab der zweiten Jahreshälfte 2027 und hält eine erste Ausgabe 2029 für möglich, sofern das Gesetz 2026 verabschiedet wird.
- Was jetzt zu tun ist: Payment-Mix und PSP-Abhängigkeit prüfen, Wero vorbereiten, Erstattungsprozesse modernisieren und den Checkout barrierefrei halten.
Warum Zahlungsverkehr eine Frage der Souveränität ist
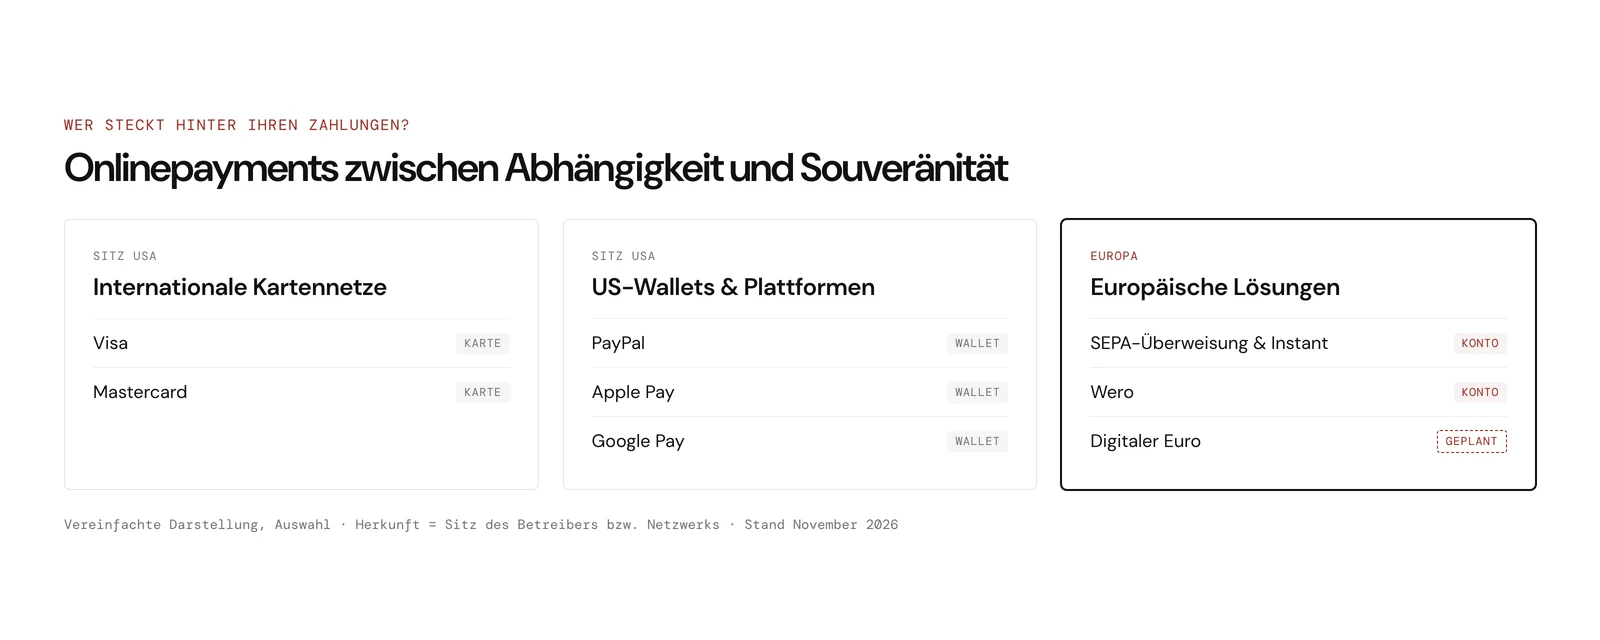
Zahlungsverkehr ist Infrastruktur. Wer die Netze betreibt, legt Regeln, Gebühren und technische Standards fest und sieht, wo, wann und wofür bezahlt wird. In Europa liegt diese Rolle für Karten- und Wallet-Zahlungen zu einem großen Teil bei Visa und Mastercard sowie bei Plattformen wie PayPal, Apple und Google. Die EZB hat in ihrem Bericht zu Kartensystemen und Prozessoren festgestellt, dass internationale Kartensysteme 2022 rund 61 Prozent der Kartenzahlungen im Euroraum abwickelten. In mehreren Euroländern gibt es gar kein nationales Kartensystem mehr.
Deutschland hat mit der girocard zwar ein eigenes System für den stationären Handel, im Onlinehandel spielt sie aber kaum eine Rolle. Nachdem giropay und paydirekt eingestellt wurden, fehlte im deutschen E-Commerce lange ein verbreitetes europäisches Verfahren. Händler sind deshalb bei Gebühren, Bedingungen und Technik auf wenige Anbieter angewiesen.
Die EU setzt deshalb auf mehrere Ansätze: die Echtzeitüberweisung als Standard, Wero als europäische Wallet der Banken und den digitalen Euro der EZB. Für Händler bedeutet Souveränität vor allem Wahlfreiheit und weniger Abhängigkeit von einzelnen Anbietern.
Der Zeitplan im Überblick
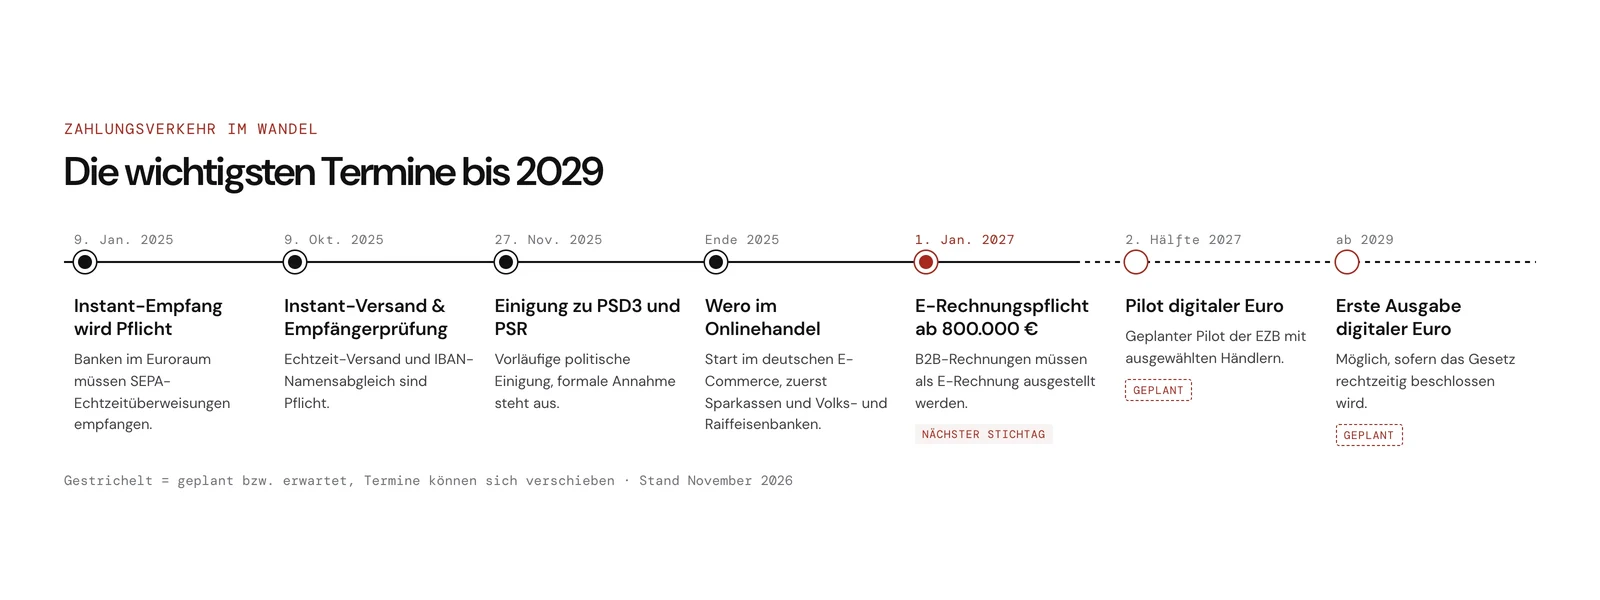
Die Änderungen greifen gestaffelt. Geplante Schritte sind gekennzeichnet:
- 9. Januar 2025: Zahlungsdienstleister im Euroraum müssen SEPA-Echtzeitüberweisungen empfangen können.
- 28. Juni 2025: Das Barrierefreiheitsstärkungsgesetz (BFSG) gilt, auch für Onlineshops und deren Checkout.
- 9. Oktober 2025: Echtzeitüberweisungen müssen auch gesendet werden können. Die Empfängerüberprüfung (Verification of Payee) wird Pflicht.
- 27. November 2025: Vorläufige politische Einigung zu PSD3 und Payment Services Regulation.
- Ende 2025: Wero startet im deutschen Onlinehandel.
- 1. Januar 2027: E-Rechnungspflicht für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz im B2B-Geschäft.
- Zweite Jahreshälfte 2027 (geplant): Pilotbetrieb des digitalen Euro mit ausgewählten Zahlungsdienstleistern und Händlern.
- 2029 (möglich): Erste Ausgabe des digitalen Euro, sofern die Gesetzgebung rechtzeitig abgeschlossen wird.
Wero und EPI: Stand im Onlinehandel
Wero ist die Bezahllösung der European Payments Initiative, eines Zusammenschlusses europäischer Banken und Zahlungsdienstleister. Seit Juli 2024 können Nutzer in Deutschland damit Geld von Person zu Person senden, meist direkt aus der Banking-App über die Mobilnummer. Technisch basiert Wero auf SEPA-Echtzeitüberweisungen: Das Geld geht direkt vom Konto der Käuferin auf das Konto des Händlers, ohne Kartennetz dazwischen.
Welche Banken dabei sind
Im deutschen Onlinehandel ist Wero seit Ende 2025 verfügbar. Den Anfang machten die Sparkassen sowie die Volks- und Raiffeisenbanken. ING Deutschland hat im Juni 2026 angekündigt, dass ihre Kundinnen und Kunden mit Wero bei teilnehmenden Onlinehändlern bezahlen können. Weitere Institute ziehen schrittweise nach. Der Rollout ist je nach Bank unterschiedlich weit.
Auf Händlerseite nennt die EPI unter anderem Decathlon, dm, Eventim und Lidl als Shops, die Wero in Deutschland akzeptieren. Laut EPI haben bis Mitte September 2026 mehr als 48.000 Händler in Belgien, Frankreich, Deutschland, Luxemburg und den Niederlanden Wero-Zahlungen abgewickelt. Die Bezahlung im stationären Handel in Deutschland soll nach Angaben der EPI ab 2027 schrittweise folgen.
Was Shops für Wero brauchen
Händler schließen Wero in der Regel nicht direkt an, sondern über ihren Zahlungsdienstleister (Payment Service Provider, PSP) oder Acquirer. Zum Start in Deutschland hat S-Payment unter anderem Nexi, PAYONE, Stripe, Unzer, VR Payment und Worldline als Partner genannt. Für Sie heißt das:
- PSP fragen: Klären Sie, ob Ihr Zahlungsdienstleister Wero bereits anbietet, zu welchen Konditionen und ab wann.
- Shop-Plugin prüfen: Für Shopware, Magento oder WooCommerce kommt Wero meist über das Plugin des PSP in den Checkout. Prüfen Sie, ob Ihre Plugin-Version die Zahlart unterstützt.
- Prozesse anpassen: Zahlstatus, Erstattungen und der Abgleich mit der Buchhaltung müssen für die neue Zahlart sauber abgebildet sein.
- Kommunikation: Ein kurzer Hinweis im Checkout erklärt, wie die Zahlung über die Banking-App funktioniert.
SEPA-Echtzeitüberweisungen und Empfängerüberprüfung
Was seit 2025 gilt
Die Instant-Payments-Verordnung (EU) 2024/886 hat die Echtzeitüberweisung im Euroraum zur Pflicht gemacht. Seit dem 9. Januar 2025 müssen Zahlungsdienstleister, die normale Überweisungen anbieten, Echtzeitüberweisungen empfangen können, seit dem 9. Oktober 2025 auch senden. Eine Echtzeitüberweisung ist innerhalb von zehn Sekunden auf dem Empfängerkonto, rund um die Uhr. Sie darf nicht mehr kosten als eine normale Überweisung.
Ebenfalls seit dem 9. Oktober 2025 gilt die Empfängerüberprüfung (Verification of Payee). Bevor eine Überweisung ausgeführt wird, gleicht die Bank den eingegebenen Empfängernamen mit dem Namen des Kontoinhabers ab. Weicht er ab, erhält die zahlende Person einen Hinweis und kann entscheiden, ob sie trotzdem überweist.
Bedeutung für Shops und Erstattungen
Für Onlinehändler hat das mehrere praktische Folgen:
- Vorkasse wird schneller: Bei Echtzeitüberweisung ist das Geld in Sekunden da, mit automatischem Abgleich kann die Bestellung sofort raus.
- Kontoname prüfen: Bei Vorkasse oder Rechnungskauf gibt Ihr Shop Bankverbindung und Empfängernamen an. Stimmt der angegebene Name nicht exakt mit dem Kontoinhaber überein, sehen Ihre Kunden eine Warnung. Prüfen Sie Rechnungsvorlagen, Bestellbestätigungen und Shop-Texte.
- Schnellere Erstattungen: Rückzahlungen per Echtzeitüberweisung erreichen Kunden sofort. Ob und wie Erstattungen automatisiert per Instant laufen, hängt von Ihrer Bank, Ihrem PSP und Ihrer Buchhaltungsanbindung ab.
- Betrug bleibt Thema: Echtzeitzahlungen lassen sich nicht zurückholen. Legen Sie für Erstattungen klare Freigaberegeln fest.
PSD3 und Payment Services Regulation
Stand des Verfahrens
Die EU-Kommission hat im Juni 2023 vorgeschlagen, die bisherige Zahlungsdiensterichtlinie PSD2 durch zwei Rechtsakte abzulösen: eine neue Richtlinie (PSD3), vor allem zu Zulassung und Aufsicht von Zahlungsinstituten, und eine direkt geltende Verordnung (Payment Services Regulation, PSR) mit den Regeln für Zahlungsdienste selbst. Am 27. November 2025 haben Rat und Parlament eine vorläufige politische Einigung erzielt.
Nach unserem Kenntnisstand vom November 2026 sind beide Rechtsakte noch nicht im Amtsblatt der EU veröffentlicht. Die formale Annahme durch Parlament und Rat steht aus. Laut Fachberichten zum Kompromisstext sollen die Regeln überwiegend 21 Monate nach Inkrafttreten gelten, einzelne Pflichten später. Realistisch ist damit ein Geltungsbeginn im Laufe des Jahres 2028. Für 2027 bedeutet das: Die Regeln stehen inhaltlich weitgehend fest, verpflichtend sind sie noch nicht.
Was sich ändert
Die PSR richtet sich vor allem an Banken und Zahlungsdienstleister, Händler sind mittelbar betroffen. Wichtige Punkte:
- Starke Kundenauthentifizierung (SCA): Die Regeln zur Zwei-Faktor-Authentifizierung bleiben bestehen und werden präzisiert. Zahlungsdienstleister müssen zusätzlich Risikoanalysen durchführen und Ausgabelimits sowie Sperrmöglichkeiten anbieten.
- IBAN-Namensabgleich für alle Überweisungen: Die Empfängerüberprüfung, die bisher für Euro-Überweisungen gilt, soll auf weitere Überweisungen ausgedehnt werden.
- Haftung bei Betrug: Täuschen Betrüger vor, Mitarbeitende der Bank zu sein (Spoofing), und meldet die betroffene Person das bei Polizei und Bank, soll die Bank unter bestimmten Voraussetzungen den vollen Betrag erstatten. Zahlungsdienstleister sollen betrugsrelevante Informationen austauschen.
- Online-Plattformen: Plattformen, die gemeldete betrügerische Inhalte nicht entfernen, können gegenüber Zahlungsdienstleistern haften, die ihre Kunden entschädigt haben.
- Open Banking: Der Datenzugang für Drittanbieter über Schnittstellen der Banken soll zuverlässiger werden.
- Gebührentransparenz: Kunden müssen vor einer Zahlung alle Entgelte kennen, etwa für Währungsumrechnung.
Rechnen Sie damit, dass Ihr PSP Authentifizierung und Betrugsprüfung anpasst. Plugins und Checkout-Abläufe müssen das mitgehen.
Digitaler Euro: wo das Projekt steht
Der digitale Euro wäre digitales Zentralbankgeld, ausgegeben von der EZB, ergänzend zum Bargeld. Grundlage soll eine EU-Verordnung sein, die die Kommission im Juni 2023 vorgeschlagen hat. Der Rat hat seine Position im Dezember 2025 festgelegt, das Europäische Parlament seine Verhandlungsposition im Juli 2026. Seitdem laufen die Trilogverhandlungen. Ziel ist ein Abschluss bis Ende 2026. Ein Ergebnis lag bei Redaktionsschluss nicht vor.
Die EZB hat im Oktober 2025 beschlossen, in die nächste Projektphase überzugehen. Sie will bereit sein für eine mögliche erste Ausgabe im Jahr 2029, vorausgesetzt, die Verordnung wird im Laufe des Jahres 2026 verabschiedet. Für die zweite Jahreshälfte 2027 ist ein zwölfmonatiger Pilot mit ausgewählten Zahlungsdienstleistern, Händlern und Mitarbeitenden des Eurosystems geplant. Die endgültige Entscheidung über eine Ausgabe trifft der EZB-Rat erst, wenn das Gesetz beschlossen ist.
Für Händler ist vor allem eine Frage offen: Wer muss den digitalen Euro annehmen, und zu welchen Gebühren? Der Kommissionsentwurf sieht grundsätzlich eine Annahmepflicht mit Ausnahmen für kleine Unternehmen und eine Obergrenze für Händlerentgelte vor. Die genaue Ausgestaltung ist Gegenstand der Verhandlungen. Konkreter Handlungsbedarf besteht 2027 noch nicht.
Weitere Änderungen für Onlineshops
Barrierefreier Checkout
Seit dem 28. Juni 2025 gilt das Barrierefreiheitsstärkungsgesetz. Onlineshops, die sich an Verbraucher richten, müssen grundsätzlich barrierefrei sein, mit Ausnahmen für Kleinstunternehmen. Das betrifft ausdrücklich auch den Checkout: Formularfelder, Fehlermeldungen, Zahlungsauswahl und eingebettete Zahlungsfenster des PSP müssen per Tastatur und Screenreader bedienbar sein. Mehr dazu in unserem Beitrag zur Barrierefreiheit im Onlineshop.
E-Rechnung im B2B-Geschäft
Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz Rechnungen an inländische Geschäftskunden als E-Rechnung ausstellen. Für B2B-Shops heißt das: Die Rechnung aus dem Shop oder ERP muss im Format XRechnung oder ZUGFeRD erzeugt werden, ein PDF reicht nicht mehr. Details erklären wir im Beitrag zur E-Rechnungspflicht 2027.
Widerrufsbutton
Seit dem 19. Juni 2026 müssen Onlinehändler eine elektronische Widerrufsfunktion bereitstellen. Idealerweise stößt ein solcher Widerruf die Erstattung direkt an. Mehr dazu in unserem Beitrag zum Widerrufsbutton für Onlineshops.
Zahlungsarten im Vergleich
Die Tabelle ordnet verbreitete Zahlarten im deutschen Onlinehandel nach Herkunft und Rolle im Jahr 2027 ein.
| Zahlungsart | Anbieter-Herkunft | Status 2027 | Bedeutung für Shops |
|---|---|---|---|
| Kreditkarte (Visa, Mastercard) | USA | Etabliert, SCA per 3-D Secure | Unverzichtbar, vor allem international |
| PayPal | USA | Etabliert | In Deutschland stark verbreitet, hohe Kundenerwartung |
| Apple Pay / Google Pay | USA | Etabliert, wächst im Mobile Commerce | Schneller Checkout auf Smartphones |
| Kauf auf Rechnung / Ratenkauf | Je nach Anbieter (z. B. Klarna, Schweden) | Etabliert | Wichtig im B2C und B2B, mit Bonitätsprüfung |
| SEPA-Lastschrift | Europa (SEPA) | Etabliert | Günstig, besonders für Abos und B2B |
| SEPA-Überweisung / Instant | Europa (SEPA) | Instant ist Pflichtangebot der Banken | Schnellere Vorkasse und Erstattungen |
| Wero | Europa (EPI) | Im E-Commerce verfügbar, Rollout bei weiteren Banken | Europäische Alternative, über PSP vorbereiten |
| Digitaler Euro | Europa (EZB) | Geplant, Pilot ab zweiter Jahreshälfte 2027 | Noch kein Handlungsbedarf, Entwicklung beobachten |
Checkliste: Was Shops jetzt tun sollten
- Payment-Mix auswerten: Welche Zahlarten nutzen Ihre Kunden tatsächlich, wie hoch sind Abbruch- und Ausfallquoten je Zahlart?
- PSP-Abhängigkeit prüfen: Laufen alle Zahlungen über einen einzigen Anbieter? Klären Sie Kündigungsfristen, Ausfallszenarien und ob ein zweiter Anbieter als Fallback sinnvoll ist.
- Wero vorbereiten: Fragen Sie Ihren PSP nach Verfügbarkeit, Konditionen und Plugin-Unterstützung. Testen Sie die Zahlart zunächst mit einem Teil Ihrer Kunden.
- Instant-Erstattungen einführen: Prüfen Sie, ob Ihre Bank- und Buchhaltungsanbindung Rückzahlungen per Echtzeitüberweisung erlaubt, und automatisieren Sie den Prozess mit klaren Freigaberegeln.
- Empfängernamen abgleichen: Stellen Sie sicher, dass Kontoinhabername und Angaben auf Rechnungen und im Shop übereinstimmen, damit die Empfängerüberprüfung keine Warnungen auslöst.
- Betrugsprävention schärfen: Nutzen Sie die Risikoprüfung Ihres PSP, kontrollieren Sie Änderungen an Kontodaten und schulen Sie Ihr Team zu Social-Engineering-Maschen.
- Gebühren vergleichen: Stellen Sie Transaktions-, Fix- und Rückbelastungsgebühren je Zahlart gegenüber. Kontobasierte Verfahren können günstiger sein, die Konditionen sind aber individuell.
- Checkout-Barrierefreiheit testen: Prüfen Sie Zahlungsauswahl, Formulare und eingebettete PSP-Komponenten mit Tastatur und Screenreader.
FAQ zum Zahlungsverkehr 2027
Müssen Onlineshops Wero anbieten?
Nein. Es gibt keine gesetzliche Pflicht, Wero zu akzeptieren. Wero ist ein privates Angebot von Banken und Zahlungsdienstleistern. Ob es sich lohnt, hängt davon ab, wie viele Ihrer Kunden bei teilnehmenden Banken sind und welche Konditionen Ihr PSP anbietet.
Ist Wero dasselbe wie der digitale Euro?
Nein. Wero ist eine private Bezahllösung, die Kontoguthaben per Echtzeitüberweisung bewegt. Der digitale Euro wäre Zentralbankgeld der EZB. Beide verfolgen das Ziel, Europas Abhängigkeit von internationalen Anbietern zu verringern, sind aber unterschiedliche Projekte.
Ab wann gilt die Payment Services Regulation?
Das steht noch nicht fest. Die politische Einigung stammt vom November 2025, die formale Verabschiedung und Veröffentlichung standen im November 2026 noch aus. Nach dem Kompromisstext soll die Verordnung überwiegend 21 Monate nach Inkrafttreten gelten. Damit ist mit einem Geltungsbeginn nicht vor 2028 zu rechnen.
Wann kommt der digitale Euro?
Frühestens 2029. Die EZB will für eine mögliche erste Ausgabe 2029 bereit sein, wenn die Verordnung im Laufe des Jahres 2026 verabschiedet wird. Verzögert sich die Gesetzgebung, verschiebt sich auch dieser Zeitplan. Ab der zweiten Jahreshälfte 2027 ist ein Pilot geplant.
Kann ich Erstattungen per Echtzeitüberweisung ausführen?
Ja, Banken im Euroraum müssen Echtzeitüberweisungen seit Oktober 2025 anbieten, zum gleichen Preis wie normale Überweisungen. Bei Zahlungen über PayPal, Karte oder Wero erfolgt die Erstattung dagegen in der Regel über den jeweiligen Zahlungsdienst. Für einen automatisierten Ablauf braucht es eine passende Anbindung von Shop, Bank und Buchhaltung.
Betrifft die Empfängerüberprüfung auch meinen Shop?
Ja, wenn Ihre Kunden per Überweisung zahlen. Ihre Bank prüft dann, ob der angegebene Empfängername zum Konto passt. Weichen Shop-Name oder Firmierung auf der Rechnung vom Kontoinhaber ab, erhalten Kunden eine Warnung. Das kann zu Rückfragen oder abgebrochenen Zahlungen führen.
Was Webect für Sie tun kann
Als Digitalagentur und IT-Systemhaus aus Winnenden bei Stuttgart entwickeln wir seit mehr als 12 Jahren Onlineshops und Plattformen. Unser 14-köpfiges Team hat über 220 Projekte umgesetzt. Beim Thema Zahlungsverkehr unterstützen wir Sie so:
- Payment-Integration: Wir binden Zahlungsanbieter und Zahlarten in Shopware, Magento oder WooCommerce ein, inklusive Webhooks, Erstattungen und Abgleich mit der Buchhaltung. Mehr dazu unter Payment & Checkout.
- Weniger Abhängigkeit: Mit Webect Pay bieten wir eine eigene Orchestrierungsschicht, über die Shop, Portal und ERP an mehrere Zahlungsanbieter angebunden werden, mit zentralem Routing und Fallback.
- Checkout und Shop: Wir prüfen Checkout, Barrierefreiheit und Performance im Rahmen unserer Shop-Optimierung und entwickeln neue Shops über unsere E-Commerce-Entwicklung.
- B2B-Prozesse: Für B2B-Commerce verbinden wir Rechnungskauf, Zahlungsziele und E-Rechnung mit Ihrem ERP.
Sie möchten Ihren Payment-Mix für 2027 überprüfen oder Wero einbinden? Sprechen Sie uns an, wir analysieren gemeinsam Ihren Checkout und Ihre Anbieterstruktur.
Quellen
- EUR-Lex: Verordnung (EU) 2024/886 über Sofortüberweisungen in Euro
- Rat der EU: Einigung zu Zahlungsdiensten (27.11.2025)
- Europäisches Parlament: Legislative Train zu PSR und PSD3
- EZB: Eurosystem geht in die nächste Phase des Projekts digitaler Euro (30.10.2025)
- EZB: Pilot zum digitalen Euro
- EZB: Report on card schemes and processors (Februar 2025)
- S-Payment: Wero startet im E- und M-Commerce
- EPI: ING Deutschland erweitert Wero um Onlinezahlungen
- EPI: Wero's Next, Now (September 2026)
- Verbraucherzentrale: Wero jetzt auch fürs Onlineshopping
- Ecommerce Europe: Trilogverhandlungen zum digitalen Euro
Stand: 19. November 2026. Dieser Beitrag ersetzt keine Rechtsberatung. Gesetzgebungsverfahren wie PSD3/PSR und der digitale Euro sind teilweise noch nicht abgeschlossen. Bitte lassen Sie die rechtliche Einordnung für Ihr Unternehmen im Einzelfall prüfen.


